本文由 白鲸跨境 撰写/授权提供,转载请注明原出处。
• 微信搜索【白鲸跨境】或扫描文章底部二维码关注【白鲸跨境】公众号,快速洞察跨境市场商机
• 进{{title.indexOf('tiktok') > -1?'TikTok':'跨境电商微信'}}群获取行业商机,请添加客服微信(baijing016)或扫描文章尾部二维码添加
来源:白鲸跨境
作者:冬青
2026 年 TikTok Shop 的增长势头依旧亮眼。
2026 年上半年,其全球商品交易总额(GMV)达到约 503 亿美元,同比增长 92%,其中,美国市场 GMV 达到 118 亿美元,同比增长 103%。按照 Momentum Works 预测的数据,TikTok Shop 全年全球 GMV 有望突破 1000 亿美元。
然而与平台数据的光鲜形成尖锐反差的,是卖家群体日益强烈的“赚吆喝不赚钱”体感。
一边是 GMV 向前狂奔的火热态势,一边是多数卖家利润失守的生存焦虑,TikTok Shop 正陷入一场典型的增长悖论,“流水好看,利润难看”早已不是个别现象。大盘越繁荣,普通卖家的生存空间反而越狭窄,平台增长的红利,貌似并没有均匀流向每一个参与者。
虹吸效应加剧:1% 头部卖家吃掉近 6 成市场
从交易规模来看,TikTok Shop 无疑仍处于快速扩张的阶段。但另一组数据,却呈现出截然不同的景象。
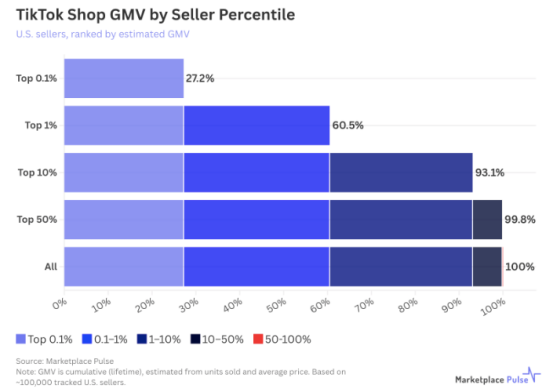
据市场研究机构 Marketplace Pulse 于 2026 年 10 月发布的《TikTok Shop Trends Report 2026》显示,在其追踪的近 10 万个美国站卖家中,排名前 1% 的卖家贡献了约 60% 的销售额,数量不到 900 家,而排名后 50% 的卖家仅贡献了约 0.1% 的商品交易总额。

来源:Marketplace Pulse
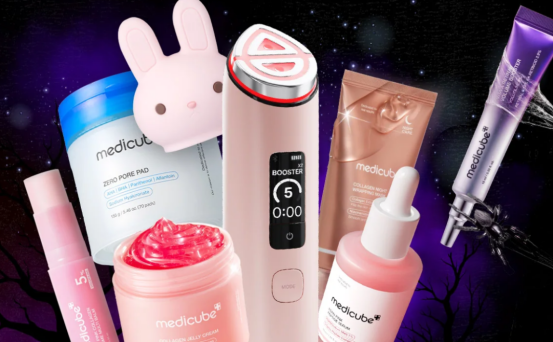
这种集中效应在品牌端表现得尤为突出。韩系护肤品牌 medicube US 是最极致的代表,其在美区官方店铺累计 GMV 已达 8.38 亿美元,长期霸占美区店铺营收榜首,2026 年 Q3 单季度 GMV 达 1.5 亿至 2 亿美元,环比增长 21%,仅一个品牌就吃掉了护肤赛道的海量份额。
头部清洁储能品牌正浩 EcoFlow,入驻 TikTok Shop 美区近三年生意增长 175 倍,2025 年全年品牌曝光超 10 亿次,靠高客单价产品稳稳占据品类头部位置;美发工具品牌 Wavytalk 仅靠一款卷发梳爆品,一跃成为欧美线上美发工具 TOP 品牌,2025 年累计销量突破百万件,累计销售额突破 2 亿美元。这些头部品牌的增长速度远超平台平均水平。
与此同时,市场竞争正在加剧,2026 年上半年,27 个主要品类中有 21 个品类的平均商品价格出现下降,平台商品价格中位数仅为 23 美元,84% 的商品售价低于 50 美元。在绝大多数赛道都处于低价竞争区间,缺乏品牌溢价土壤的背景下,卖家很难通过差异化跳出价格战,进一步锁死了盈利上限。
平台 GMV 的高速增长,很大程度上由少数头部商家、少数爆款类目拉动,大量腰部和尾部卖家在红海中拼杀,分得的流量和销售额本就有限,还要承受价格战的持续挤压,盈利自然越收越窄。
生态链分层收割,卖家沦为成本承担者
TikTok Shop 之所以会面临冰火两重天的现状,本质上是新兴电商平台发展到一定阶段的必然结果。从生命周期来看,任何电商平台都会经历 “跑马圈地—精细化运营—品牌升级” 的过程,当平台体量达到一定规模,增长目标发生变化,规则就会向品牌化、规范化倾斜,强制物流是为了提升用户体验,扶持头部品牌是为了提升平台调性,广告与佣金上涨是平台商业化的必然选择。
在这个过程中,没有核心竞争力的中小卖家必然会被逐步淘汰。它们既没有头部卖家的规模效应来摊薄成本,也没有品牌溢价能力,更没有强大的供应链支撑,只能在价格战和流量成本上涨的双重挤压下,成为平台增长的“成本承担者”,而非红利分享者。
与之相对,手握流量分发话语权的达人、提供配套服务的第三方服务商,以及掌握规则与生态底盘的平台方,反而能在这个生态链条里获得相对稳定的收益。
从更深层的逻辑看,内容电商的流量分发机制,天生就决定了更极端的两极分化。TikTok Shop 是推荐逻辑,流量跟着内容走,爆款内容和头部达人会吸走绝大多数注意力,与之绑定的头部卖家自然强者恒强,这种流量逻辑下,资源只会越来越向头部集中,中小卖家的生存空间难免被挤压。

来源:pexels
medicube 之所以能坐稳美区护肤头把交椅,背后是合作了近 3.4 万名创作者,全球品牌话题累计产出超 86 万条视频,相当于用海量内容铺出了一条流量护城河。
头部品牌尚且需要搭建庞大的达人矩阵来维持流量,对于自播能力薄弱、没有头部达人资源的中小卖家而言,当自然流量不足时,大多时候只能依赖付费投流获取订单,如果为了获得一笔毛利 10 美元的订单,平均需要花费 8 美元广告费,单件贡献利润就只剩 2 美元;如果广告成本进一步上升到 11 美元,即使商品仍然在持续出单,也已经在每单上亏损。
再加上,跨境电商的整体大环境又进一步加剧了这种内卷。亚马逊、速卖通等传统平台红利消退,大量卖家涌入 TikTok Shop 寻找新机会,供给增速远远超过需求增速,竞争烈度直线上升。
当同类商品不断增加,为了维持销量,卖家可能需要参加促销、提供折扣,甚至主动降低售价,但采购成本、履约费用和达人佣金不会因为售价下降而自动同步降低。如果卖家没有明显的产品差异化,就很容易陷入一个循环,最后却发现规模越大,资金和运营压力也越大。
更何况,还有一个更现实的问题是,即使上一款产品成功跑起来,也未必意味着下一款产品能够复制同样的成绩。
那些真正赚到钱的卖家都做了什么?
平台流量持续向有内容能力、有品牌认知的商家倾斜,单纯靠低价已经很难获得算法青睐,反而会陷入无休止的价格内卷,这时候有能力的卖家就需要用内容与专业度建立品牌认知,构建可沉淀、可复用的核心资产。
例如,前文提到的 Medicube US Store 便是通过“精准功效定位+全层级达人矩阵+科学护肤场景化内容教育”策略,同时从平价面霜到高端美容仪形成完整价格带,用套盒提升客单价,用功效口碑建立品牌信任。最终不仅坐稳了美区护肤类目头把交椅,还成功反向渗透进 Ulta 等美国线下主流美妆渠道。

来源:Medicube US
品牌 Ulike通过“独家新品+达人内容矩阵+自播承接”打法,黑五期间通过 TikTok Shop 独家首发战略新品,配合海量达人种草和品牌自播转化,实现多波次爆发。
假发品牌 Megalook 通过“达人原创内容+自播剧场化”的模式,真实还原产品使用场景与佩戴效果,这种用内容深度带来的品牌信任感与用户粘性,是跟风抄款的卖家无法复制的壁垒。
需要注意的是,一套经过市场验证跑通的爆款素材,完全可以跨平台复用、多渠道分发,以最低的边际测试成本,撬动多渠道的订单增量。
但并非所有卖家都具备做品牌、做内容的能力,所以选对赛道,切入细分蓝海类目也是另一条路径。
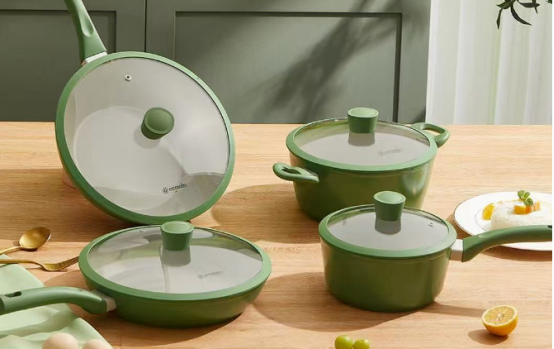
厨具品牌 Ecowin 从代工厂转型做自有品牌,入驻 TikTok Shop 东南亚市场后,针对热带厨房场景推出铝制厚底不粘锅,联动本地头部达人测款打爆,全年 GMV 达 5000 万元人民币,单月最高 800 万元,增长率达 200%,在家清厨具这条相对蓝海的赛道,靠产品适配性快速占领市场。

来源:Ecowin
除此之外,能够实现稳定盈利的卖家还有一个共性是,跳出“赌一款爆品、吃一波红利”的短期逻辑,转而以核心爆款为流量入口,搭建高频耗材+延伸品类的复购产品矩阵,把一次性的流量交易转化为长期的用户价值。
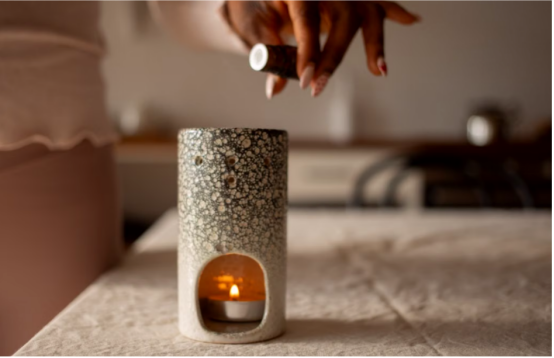
例如,美容仪产品以千元级主机打爆流量,而配套的专用精华、导电凝胶、替换导头等耗材才是长期利润核心;香薰主机靠精油补充装、替换滤芯、定制香调套装等高频消耗品承接复购;宠物智能用品也是如此,自动喂食器、智能猫砂盆等大件单品负责拉新,配套的专用垃圾袋、除臭珠、滤芯、清洁湿巾等消耗品做复购。这种模式尤其适合耗材类、快消类、宠物用品等复购属性强的品类。

来源:pexels
告别幻想,跨境电商进入“能力为王”时代
TikTok Shop 的增长还在继续,但属于普通卖家的普惠红利早已结束。对于仍在亏损中挣扎的大多数卖家而言,当下问题已经变成了“要以怎样的方式参与才能避免沦为炮灰”。
是继续在红海里拼低价、赌爆款,用微薄的利润供养高昂的流量成本?还是转向品牌化、内容化,沉淀自己的用户与品牌资产?或是深耕供应链,发挥自己的比较优势?每个卖家都需要根据自身的资源和能力,找到属于自己的生存位置。
可以预见的是,未来 TikTok Shop 的头部集中效应还会进一步加剧,两极分化会越来越明显。平台的 GMV 神话还会延续,但神话之下,注定只有少数人能真正分享增长的果实。
早期靠信息差就能赚钱的时代一去不返,现在跨境电商比拼的是综合实力。
扫一扫 在手机阅读、分享本文
扫码关注公众号
获取更多跨境电商资讯
2026-10-21
2026-10-22
2026-10-23
2026-10-21
2026-10-22
2026-10-21
2026-10-22
2026-10-23
2026-10-21
2026-10-22
2026-10-23
2026-10-21
2026-10-21
2026-10-22
2026-10-23
2026-10-22
2026-09-29
2026-09-30
2026-09-29
2026-10-08
2026-10-09
2026-09-30
2026-10-09
2026-10-08